

您应该使用哪种正态性检验?
您将学习到哪种正态性检验最适合各种 数据分析 情况。
在统计分析中,正态性检验对于确定数据集是否遵循正态分布或高斯分布至关重要,这是许多统计检验和方法中的基本假设。
正态性检验有助于验证这些假设,确保统计方法的适当应用以及准确、可靠的推论和预测。
进行正态性检验可以让研究人员和数据分析师确定他们的数据是否满足正态性假设,以及依赖于该假设的参数检验是否合适。
当数据偏离正态分布时, 非参数检验 可能更合适,因为非参数检验对数据分布的假设较少。
这篇博文报告了一项比较四种正态性检验的统计功效的研究结果,它为为特定数据集选择最合适的检验提供了指导。
💪 立即成为数据分析专家
本节将简要概述 Shapiro-Wilk、Kolmogorov-Smirnov、Lilliefors 和 Anderson-Darling 正态性检验,讨论其基本假设和方法。
Shapiro-Wilk 检验: Shapiro-Wilk检验被广泛认为是效力最强的正态性检验之一。它由Samuel S. Shapiro和Martin B. Wilk于1965年开发,专门用于小样本到中等样本量的情况。该检验计算W统计量,将观测数据与正态分布下的预期数据进行比较。较小的W值表明数据与正态分布存在显著偏差。
柯尔莫哥洛夫-斯米尔诺夫检验: 柯尔莫哥洛夫-斯米尔诺夫 (KS) 检验是一种非参数检验,它将数据集的经验分布函数与指定的理论分布(通常为正态分布)进行比较。该检验计算两个累积分布函数之间的最大差异 (D)。较大的 D 值表明与正态分布存在显著偏差。KS 检验的一个局限性在于它对分布尾部的偏差不太敏感。
Lilliefors 检验: Lilliefors检验是Kolmogorov-Smirnov检验的扩展,由Hubert Lilliefors于1967年提出。它适用于样本量较小且总体参数(例如均值和标准差)未知的情况。该检验通过从样本数据中估计这些参数来改进KS检验,从而能够更准确地评估小样本的正态性。
安德森-达林检验: 安德森-达林检验由西奥多·安德森和唐纳德·达林于1952年提出,是另一种有效的正态性检验方法。与KS检验类似,它将数据集的经验分布函数与指定的理论分布进行比较。但它更侧重于分布的尾部。该检验计算A²统计量,A²值越大表示偏离正态分布的程度越大。
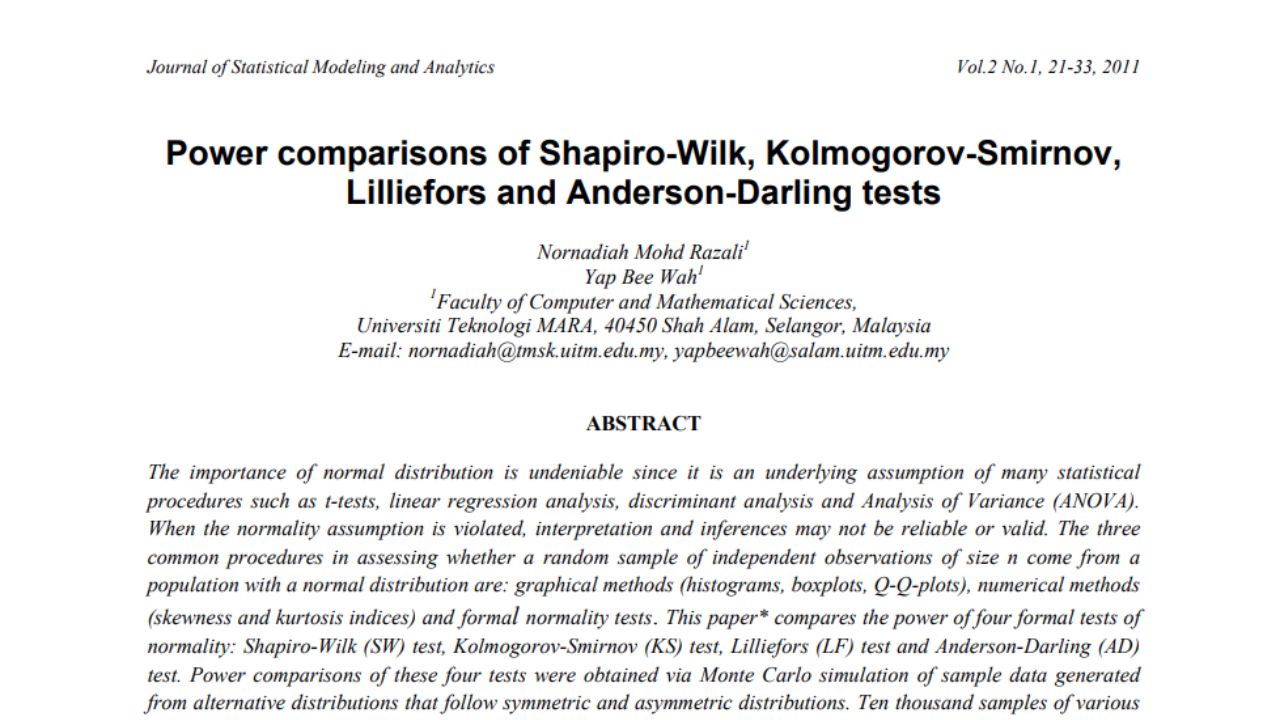
Nornadiah Mohd Razali 和 Yap Bee Wah 撰写的文章“Shapiro-Wilk、Kolmogorov-Smirnov、Lilliefors 和 Anderson-Darling 检验的功效比较”中,主要目标是比较四种正态性检验的统计功效: Shapiro-Wilk 、柯尔莫哥洛夫-斯米尔诺夫、利利福斯和安德森-达林。
该研究旨在确定哪种检验在各种条件和样本量下表现最佳,最终指导研究人员和数据分析师为其特定数据集选择最合适的正态性检验。
方法: Razali 和 Wah 使用蒙特卡罗方法进行了大量的功效模拟,以比较 Shapiro-Wilk 检验、Kolmogorov-Smirnov 检验、Lilliefors 检验和 Anderson-Darling 检验的性能。模拟考虑了不同的样本量和不同类型的数据分布。他们分析并比较了每种检验的统计功效(定义为当原假设为假时正确拒绝原假设的概率)。
发现: 研究发现,在四种正态性检验中,Shapiro-Wilk检验通常具有最高的统计功效,使其成为在各种情况下检测偏离正态分布的最有效方法。然而,必须记住,所有四种检验的功效都会随着样本量的增加而提高。
正态性检验在统计分析中起着至关重要的作用,因为它们有助于确定依赖于正态性假设的参数检验的适用性。
选择适当的正态性检验可以显着影响统计分析的可靠性和有效性。
根据 Nornadiah Mohd Razali 和 Yap Bee Wah 的研究,Shapiro-Wilk 检验通常显示出检测偏离正态性的最高统计功效。
探索我们最新发布的电子书中的 FREE 来自我们新发布的数字书籍的样本并释放您真正的潜力。
深入学习高级 数据分析 技术,掌握确定最佳样本量的艺术,并学习如何有效、清晰、简洁地传达结果。
点击链接,探索丰富的知识: 应用统计学:数据分析.
探索生存偏差的概念、其对数据科学的影响、现实案例以及检测和纠正策略。
掌握异常值检测和处理以增强您的数据分析技能。寻求准确性的数据科学家的权威指南。
了解统计分析和数据科学中抽样误差的概念、其影响以及减轻抽样误差的策略。
Explore the scenario of p value greater than 0.05 and learn their significance in statistical analysis and data interpretation.
掌握统计分析中同方差和异方差的概念,以进行准确的预测和推断。
探索统计中的混杂变量如何影响您的研究,并学习识别和调整它们的有效策略。